Prieš parduodant mišką verta žinoti, kad mokesčiai priklauso ne tik nuo sumos, bet ir nuo to, ką tiksliai parduodate.
Miško valdos su žeme pardavimas ir nenukirsto miško ar apvaliosios medienos pardavimas apmokestinami skirtingai. Taip pat svarbu, kiek laiko valdote turtą ir kas yra pirkėjas.
Pirmiausia: ką tiksliai parduodate?
Praktikoje dažniausiai susiduriama su trimis situacijomis:
- miško valda su žeme: parduodamas visas nekilnojamasis turtas;
- nenukirstas miškas: parduodama teisė iškirsti medieną, o žemė lieka jums;
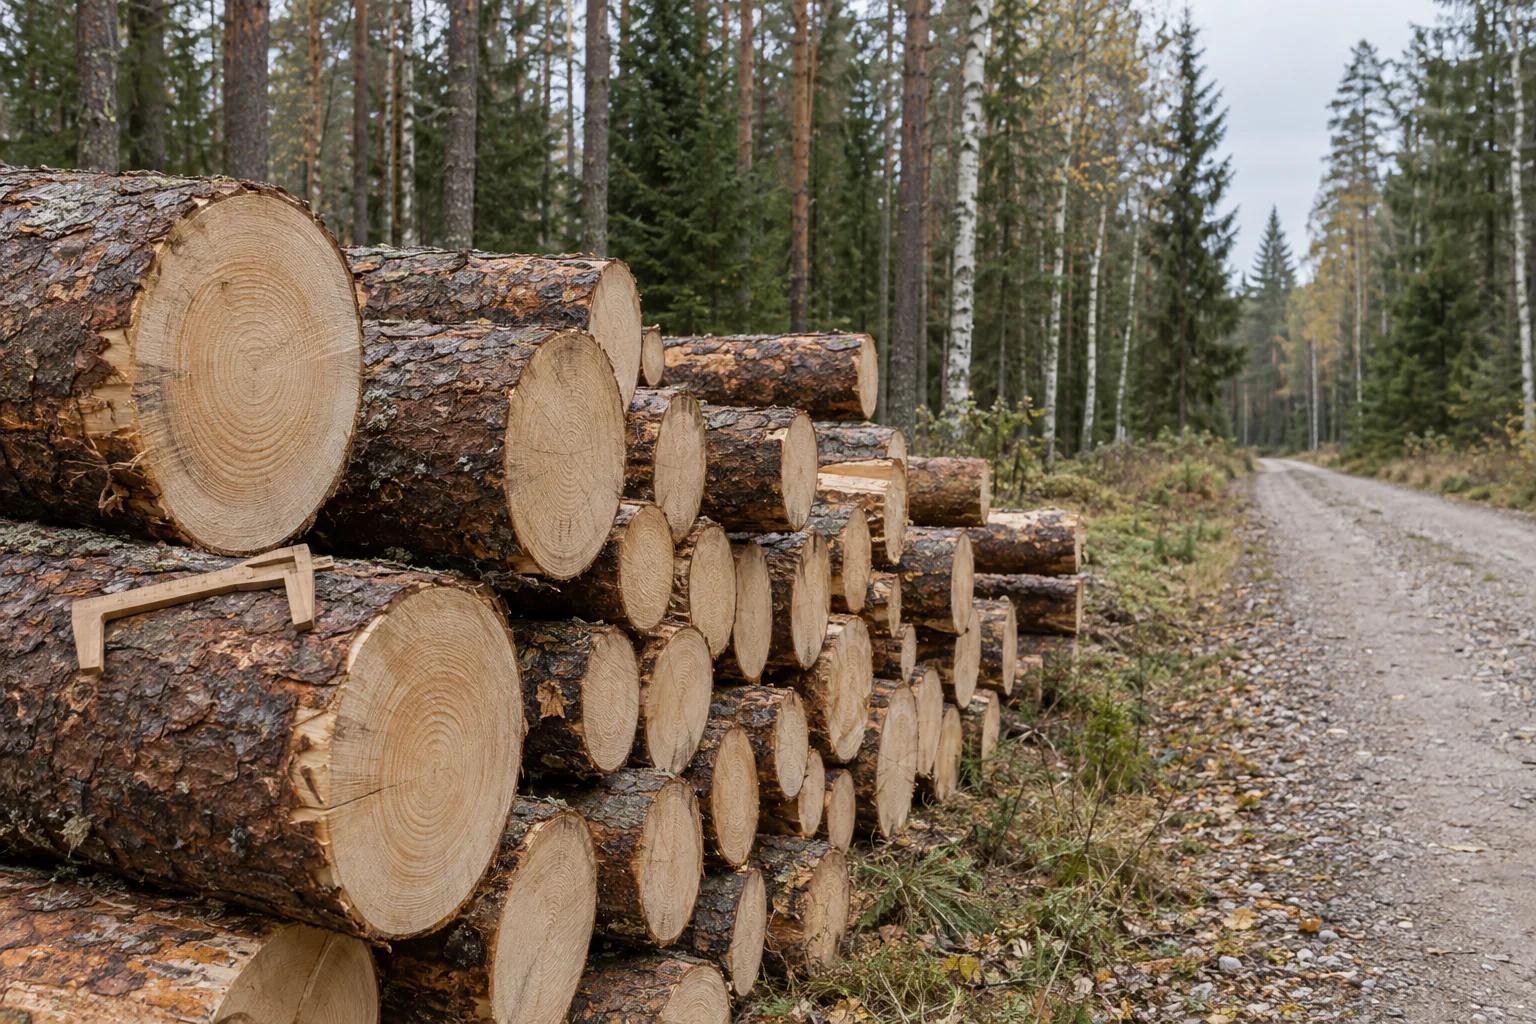
- apvalioji mediena: mišką iškertate ir parduodate jau pagamintą medieną.
Pirmuoju atveju taikomos nekilnojamojo turto pardavimo taisyklės, antruoju ir trečiuoju – nenukirsto miško ir apvaliosios medienos pardavimo pajamų taisyklės bei privalomieji atskaitymai pagal Miškų įstatymą.
Miško žemės pardavimas: 5 metų taisyklė
VMI nurodo, kad nuo 2026 m. nekilnojamojo turto pardavimo pajamos neapmokestinamos gyventojų pajamų mokesčiu, jei turtas išlaikytas 5 metus. Anksčiau šis terminas buvo 10 metų.
Tai reiškia, kad parduodant ilgiau nei 5 metus turėtą miško valdą GPM dažniausiai mokėti nereikia.
Jei valdą parduodate anksčiau, apmokestinamas ne visas gautas sumos dydis, o pelnas – skirtumas tarp pardavimo kainos ir įsigijimo kainos bei su pardavimu susijusių išlaidų. Nuo 2026 m. taikomi progresiniai GPM tarifai: didžiajai daliai gyventojų tai 15 proc., o didesnėms metinėms pajamoms – aukštesni tarifai.
Paveldėto ar dovanoto miško įsigijimo data ir kaina nustatomos pagal atskiras taisykles, todėl tokiais atvejais skaičiavimą verta pasitikrinti su VMI.
Nenukirsto miško ir apvaliosios medienos pardavimas
Jei parduodate ne žemę, o mišką „ant kelmo“ arba jau pagamintą apvaliąją medieną, taikoma kita tvarka.
VMI paaiškinimuose nurodoma, kad jei tokios pajamos, gautos nevykdant individualios veiklos, per metus neviršija 2 500 Eur, GPM mokėti nereikia.
Jei pajamos didesnės, VMI pateikia tokią skaičiavimo formulę:
GPM = (pardavimo pajamos – įsigijimo kaina – privalomieji mokėjimai – 2 500 Eur) × 15 proc.
Kai medieną ar nenukirstą mišką perka įmonė, ji paprastai pati apskaičiuoja, išskaičiuoja ir sumoka GPM nuo jums išmokamos sumos. Metinėje deklaracijoje pajamos ir mokestis perskaičiuojami pagal VMI nurodytą tvarką.
Jei gyventojas yra įregistravęs individualią miškų ūkio veiklą, taikoma kita apmokestinimo tvarka – ją verta aptarti su buhalteriu.
Privalomieji 5 proc. atskaitymai
Be GPM, miško valdytojai pagal Miškų įstatymą moka privalomuosius 5 proc. atskaitymus į valstybės biudžetą nuo pajamų už parduotą savo miške pagamintą žaliavinę medieną ir parduotą nenukirstą mišką.
Šie atskaitymai susiję su medienos ir nenukirsto miško pardavimu, o ne su pačios žemės pardavimu. Gyventojams VMI nurodo juos sumokėti pasibaigus metams – iki kitų metų gegužės 1 d.
Pagal VMI formulę sumokėti privalomieji mokėjimai mažina GPM apmokestinamą sumą.
Kada ir kaip deklaruoti?
Pajamos už parduotą mišką, nenukirstą mišką ar medieną deklaruojamos metinėje pajamų deklaracijoje, kuri teikiama iki kitų metų gegužės 1 d.
Net jei mokesčio mokėti nereikia, pavyzdžiui, pardavus ilgiau nei 5 metus valdytą žemę, verta pasitikrinti, ar pajamas vis tiek reikia nurodyti deklaracijoje.
Ką pasiruošti prieš sandorį?
Kad mokesčius būtų galima apskaičiuoti tiksliai, prieš sandorį naudinga turėti:
- dokumentus, rodančius, kada ir kaip įsigijote valdą;
- įsigijimo kainą ar paveldėjimo metu nustatytą vertę;
- su pardavimu susijusių išlaidų dokumentus;
- informaciją, ar tais pačiais metais gavote kitų panašių pajamų;
- aiškumą, kas bus pirkėjas – įmonė ar gyventojas.
Taip pat verta iš anksto įvertinti, kas jums naudingiau: parduoti visą miško valdą, ar tik medieną. Skirtingi sandoriai turi skirtingas mokestines pasekmes.
Lyginkite pasiūlymus po mokesčių
Pasiūlymų kainos atrodo palyginamos, tačiau galutinė jums lieka suma gali skirtis.
Pavyzdžiui, valdos, kurią turite ilgiau nei 5 metus, pardavimas su žeme gali būti neapmokestinamas GPM, o medienos pardavimui taikomi atskaitymai ir, viršijus ribą, GPM.
Todėl verta žiūrėti ne tik į sumą sutartyje, bet ir į tai, kiek liks sumokėjus visus mokesčius. Daugiau apie patį pardavimo procesą rasite straipsnyje „Kaip parduoti mišką?“.
Ar Miškotvarka konsultuoja mokesčių klausimais?
Ne. Mokesčių klausimais konsultuoja VMI ir buhalteriai.
UAB „Miškotvarka“ gali įvertinti jūsų mišką, pateikti pasiūlymą valdai arba medienai ir paaiškinti, kokie dokumentai bus reikalingi sandoriui.
Dažniausi klausimai
Ar reikia mokėti GPM pardavus mišką, kurį turiu 7 metus?
Pagal VMI paaiškinimus, nuo 2026 m. nekilnojamojo turto pardavimo pajamos neapmokestinamos GPM, jei turtas išlaikytas 5 metus. Konkrečią situaciją, ypač paveldėto turto atveju, verta pasitikrinti su VMI.
Ar mokamas mokestis pardavus medienos už mažiau nei 2 500 Eur?
VMI nurodo, kad jei nenukirsto miško ir apvaliosios medienos pardavimo pajamos per metus neviršija 2 500 Eur, GPM mokėti nereikia. Privalomieji atskaitymai pagal Miškų įstatymą vertinami atskirai.
Ar 5 proc. atskaitymai taikomi parduodant mišką su žeme?
Šie atskaitymai susiję su pajamomis už parduotą žaliavinę medieną ir nenukirstą mišką. Parduodant valdą su žeme taikomos nekilnojamojo turto pardavimo taisyklės.
Kas sumoka GPM, jei medieną perka įmonė?
Paprastai įmonė, išmokanti pajamas gyventojui, pati apskaičiuoja, išskaičiuoja ir sumoka GPM. Metinėje deklaracijoje mokestis perskaičiuojamas.
Kur pasitikslinti savo situaciją?
VMI konsultuoja telefonu 1882 ir per Mano VMI. Sudėtingesniais atvejais verta kreiptis į buhalterį ar mokesčių konsultantą.
Informacija atnaujinta 2026 m. lapkričio 9 d. pagal tuo metu viešai skelbiamus VMI paaiškinimus. Straipsnis skirtas bendram informavimui ir nėra mokesčių konsultacija. Mokesčių taisyklės gali keistis.